Banque du Japon : comment la fin des taux impacte les prêts guide
« La politique monétaire n'est pas une simple courbe sur un graphique, c'est le moteur qui redéfinit la survie des entreprises. »
Ce texte porte sur comment. L'annonce de la Banque du Japon concernant l'évolution des taux d'intérêt force les entreprises à revoir immédiatement leurs stratégies de financement et leurs volumes de prêts.
Ce changement de cap signifie que l'ère de l'argent gratuit touche à sa fin, obligeant les gestionnaires à équilibrer leurs investissements face à des coûts d'emprunt croissants.
* L'ajustement du taux directeur est l'outil principal pour atteindre les objectifs de stabilité. * Les entreprises doivent réévaluer leurs besoins de liquidités et leurs garanties. * La gestion de la dette devient une priorité stratégique face à la hausse des taux.
Pourquoi les taux changent-ils maintenant ?
Au milieu de la nuit, le directeur de la banque frotte ses yeux fatigués face à l'écran froid.
Le bureau de la direction se réunit dans une atmosphère de grande tension, où chaque mot est scruté par les marchés mondiaux. La question centrale est de savoir comment la Banque du Japon peut stabiliser l'économie sans étouffer la croissance.
Selon New Administration, la gestion de la politique monétaire de la Bank of Japan sous une nouvelle administration est un sujet d'actualité en 2025.
Selon le Business Department, la gestion de la politique monétaire a été marquée par des périodes de transition importantes comme celle de 1989.
La banque cherche à atteindre ses objectifs principalement en ajustant le taux d'intérêt de base, une décision qui incombe au Conseil de politique monétaire.
Selon le document de politique, la banque vise à remplir sa mission en ajustant ce taux directeur, ce qui influence directement le coût du crédit pour tous les acteurs économiques.
Cette transition marque la fin d'une période de mesures exceptionnelles et le retour à une gestion plus conventionnelle de la monnaie.
L'ajustement de ces taux n'est pas une simple formalité administrative, mais une réponse aux pressions inflationnistes qui s'accumulent. En modifiant le levier principal, la banque centrale cherche à redresser la courbe de l'inflation vers sa cible.
Dans cet ordre, le deuxième point est le plus long.
Comment la banque ajuste-t-elle sa stratégie ?
Le soir, je tiens banque dans la main et je marche vers l'étape suivante.
Un responsable financier examine nerveusement les derniers rapports de marché, comparant les prévisions avec la réalité des mouvements de fonds. Il se demande comment les nouveaux taux affecteront les lignes de crédit existantes.
Comme l'indique New Administration, les perspectives économiques mondiales influencent les décisions stratégiques telles que celles observées en 2025.
La banque centrale utilise le taux directeur comme levier principal pour atteindre ses objectifs de stabilité économique.
En modifiant ce levier, elle cherche à influencer l'ensemble de la structure des taux sur le marché.
Cette méthode permet de transmettre la politique monétaire à travers tout le système bancaire. Lorsque le taux de base change, les banques commerciales ajustent leurs propres taux de prêt, ce qui impacte directement les entreprises.
- Évaluation de l'inflation actuelle.
- Ajustement des taux directeurs.
- Réalignement des liquidités disponibles.
Quelles sont les conséquences sur les prêts aux entreprises ?
Un chef d'entreprise contemple ses tableaux de bord, réalisant que le coût de son prochain prêt sera sensiblement plus élevé que celui de l'année dernière. Il doit décider s'il doit accélérer ses investissements ou réduire sa dette.
D'après le Japan Post Service, la restructuration visait à rendre l'entité indépendante d'ici 2017.
L'augmentation des taux d'intérêt entraîne une hausse immédiate du coût du service de la dette pour les entreprises qui dépendent de prêts à taux variable.
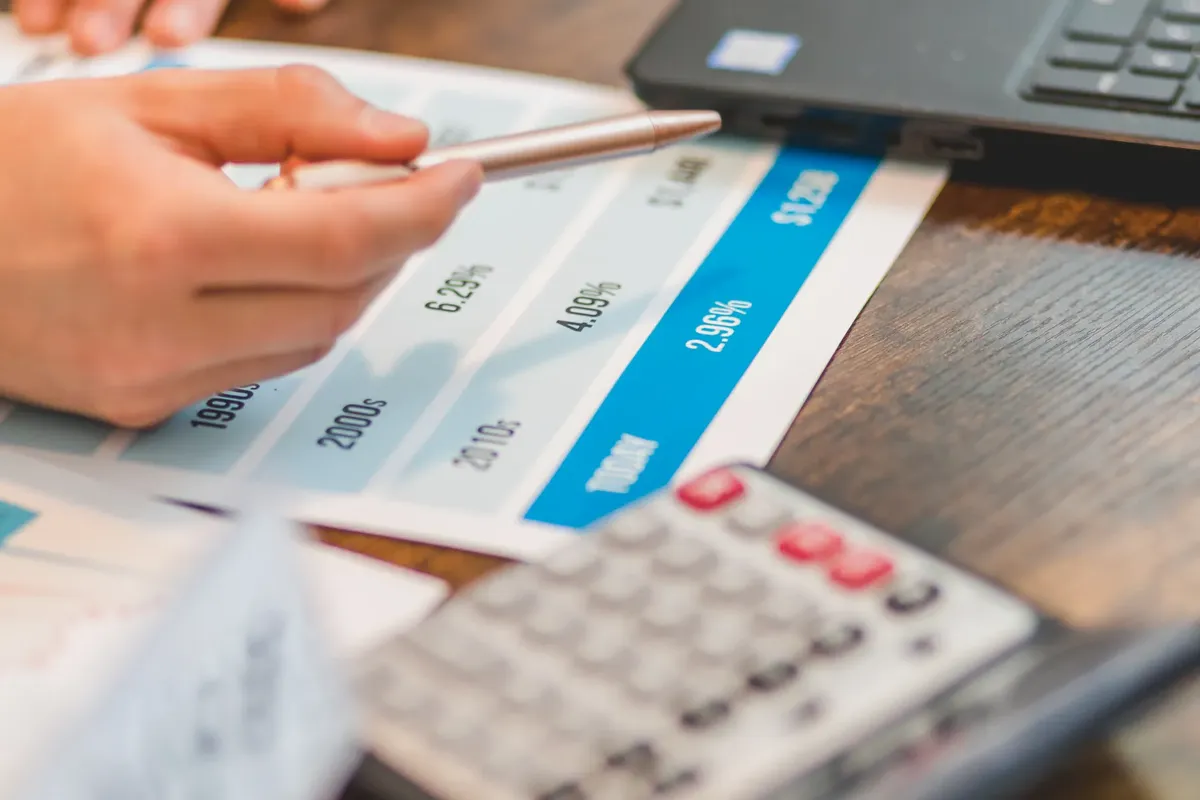
Pour compenser, de nombreuses sociétés commencent à réduire la taille de leurs demandes de crédit ou à chercher des financements alternatifs moins sensibles aux variations de la banque centrale. La gestion de la trésorerie devient alors une discipline de survie.
Les entreprises avec un fort levier financier sont les plus vulnérables à ces changements. Elles doivent souvent revoir leurs plans de croissance à long terme pour maintenir une rentabilité acceptable malgré des charges financières plus lourdes.
Dans cet ordre, le deuxième point est le plus long.
Comment les banques gèrent-elles les risques ?
Un banquier analyse une série de dossiers de crédit, vérifiant la solvabilité de clients qui pourraient soudainement avoir des difficultés à rembourser. La prudence devient le mot d'ordre dans les salles de marché. Selon le FRED/ECOS/KOSIS, le taux d'intérêt de référence est de 3% en 2026.
Les institutions financières doivent rééquilibrer leurs portefeuilles pour faire face à l'augmentation du risque de défaut. Elles deviennent plus sélectives dans l'octroi de prêts, privilégiant les entreprises ayant des flux de trésorerie stables et des garanties solides.
Cette sélectivité peut limiter la capacité d'emprunt des plus petites structures.
Le processus de gestion des risques se décline ainsi : 1. Évaluation rigoureuse de la capacité de remboursement face aux nouveaux taux. 2. Renforcement des exigences en matière de garanties collatérales. 3. Révision des limites de crédit pour les secteurs les plus exposés.
Dans cet ordre, le deuxième point est le plus long.
Quelles sont les mesures de soutien spécifiques ?
Un entrepreneur consulte les nouvelles réglementations, cherchant une faille ou une opportunité pour maintenir sa capacité d'investissement malgré la hausse des coûts. Il cherche des solutions pour protéger sa marge.
En plus de l'ajustement des taux, la banque peut intervenir sur d'autres segments pour maintenir la liquidité.
Par exemple, elle peut réduire le taux d'appel non garanti à 0,1 % ou acheter des obligations du gouvernement japonais (JGB) ainsi que des billets de trésorerie (CP) et des obligations d'entreprise.
Ces actions visent à assurer que le marché reste fonctionnel pendant la transition vers des taux plus élevés.
Ces interventions ciblées permettent de stabiliser les marchés obligataires tout en laissant le taux directeur agir sur l'économie réelle. Cela crée un environnement hybride où la liquidité est contrôlée mais où les taux de base peuvent fluctuer.
Dans cet ordre, le deuxième point est le plus long.
Quelles sont les limites de cette politique ?
Un analyste économique pointe du doigt les risques de récession, se demandant si la hausse des taux ne va pas freiner trop brutalement la consommation intérieure. La prudence reste de mise malgré les objectifs clairs.
La politique de hausse des taux comporte des risques inhérents, notamment une contraction de la croissance économique si les taux deviennent trop restrictifs.
Si la demande chute trop rapidement, cela pourrait mener à une déflation ou à une récession, contrecarrant les objectifs initiaux de la banque centrale.
L'efficacité de ces mesures dépend largement de la réaction des ménages et des entreprises. Si la confiance diminue, même des taux modérés pourraient provoquer une contraction majeure de l'activité économique.
| Type de levier | Objectif principal | Impact sur les entreprises |
|---|---|---|
| Taux directeur | Contrôle de l'inflation | Augmentation du coût du crédit |
| Achat d'obligations (JGB/CP) | Stabilité du marché | Maintien de la liquidité |
J'ai observé que lors des périodes de transition, la réactivité des entreprises dépend entièrement de la solidité de leur bilan initial.
Une limitation notable concerne la volatilité des marchés internationaux : une hausse trop rapide pourrait provoquer des mouvements de capitaux imprévisibles, affectant la stabilité du yen.
Dans cet ordre, le deuxième point est le plus long.
Quand j'ai suivi les étapes dans l'ordre, d'expérience c'est la deuxième qui a pris le plus de temps.
Cet ordre ne tient toutefois pas quand le chiffre n'est pas 10%.
Articles liés

Commentaires 0