Finanza aziendale: tips per i CFO sulla ricalibrazione del debito
"Il mercato finanziario si prepara a un nuovo scenario di tassi." La decisione della Banca del Giappone cambierà radicalmente le regole del gioco per le imprese che cercano finanziamenti.
* La Banca del Giappone sta valutando un possibile aumento dei tassi di interesse. * Le aziende devono ricalibrare le proprie strategie di prestito e gestione del debito. * Il mercato obbligazionario e i tassi di mercato reagiscono alle mosse della banca centrale. * Le imprese con debiti a tasso variabile sono le più esposte ai cambiamenti imminenti.
Cosa cambierà per le imprese con il nuovo tasso?
Questo testo parla di ricalibrazione. Mentre stringo forte la tazza calda in ufficio, osservo lo schermo e sento il peso della nuova finanza che avvolge le aziende.
Mentre sorseggio un caffè guardando le grafiche dei mercati finanziari che scorrono sul tablet, mi chiedo come le piccole aziende produttive di Tokyo reagiranno a questa svolta. La domanda che tutti si pongono è come le imprese gestiranno il volume dei prestiti in un contesto di tassi in crescita.
Secondo quanto riportato in New Administration, la politica monetaria della Bank of Japan si sta evolvendo in un contesto di nuovi equilibri economici.
Secondo quanto riportato dal Business Department, la gestione dei tassi durante gli anni della bolla ha segnato un precedente storico importante.
La decisione della banca centrale mira a stabilizzare l'economia attraverso un aggiustamento del tasso di interesse di base, noto come tasso bancario, che viene deciso dal Consiglio di Politica.
Questo cambiamento non riguarda solo le grandi multinazionali, ma tocca direttamente il flusso di cassa di ogni realtà imprenditoriale che dipende dal credito bancario.
Le aziende che hanno beneficiato di anni di tassi quasi nulli dovranno ora affrontare costi di finanziamento più elevati. Questo scenario richiede una pianificazione rigorosa per evitare che l'aumento del costo del denaro eroda i margini di profitto.
La gestione del debito diventerà una priorità assoluta per mantenere la solvibilità.
Il mercato sta monitorando ogni mossa per capire se questa sarà una fase di transizione o un cambiamento strutturale. Le imprese dovranno decidere se bloccare i tassi ora o attendere ulteriori movimenti.
Come influirà la politica monetaria sui prestiti aziendali?
Al tramonto, mentre scorro i documenti sulla scrivania, avverto il freddo timore per le nuove regole della finanza sui prestiti.
Immagino un ufficio amministrativo in una zona industriale dove il responsabile finanziario analizza con preoccupazione le nuove proiezioni sui tassi. La tensione è palpabile quando si parla di rinegoziare le linee di credito esistenti.
Come indicato dal Japan Post Service, la struttura operativa delle entità postali è stata pensata per gestire la transizione verso l'indipendenza entro il 2017.
Le prospettive delineate da New Administration suggeriscono che le tendenze economiche globali influenzeranno le decisioni future.
Il principale obiettivo della banca centrale è raggiungere i propri target economici, principalmente regolando il tasso di interesse di base deciso dal Consiglio di Politica.
Questo meccanismo di regolazione serve a controllare l'inflazione e a garantire che la crescita economica sia sostenibile nel lungo periodo.
Quando il tasso di base sale, le banche commerciali tendono ad aumentare i tassi sui prestiti alle imprese. Questo può portare a una contrazione del volume totale dei prestiti, poiché le aziende diventano più selettive nel richiedere nuovo credito.
Le imprese con un alto livello di indebitamento potrebbero dover ridurre gli investimenti per far fronte alle spese per gli interessi.
Tuttavia, un tasso leggermente più alto può anche incoraggiare il risparmio e una gestione più efficiente del capitale. La sfida sarà bilanciare la necessità di investire nella crescita con il costo crescente del capitale.
Quali strumenti utilizzerà la banca centrale per il controllo?
Osservo le serie storiche dei titoli di stato che oscillano leggermente sui monitor luminosi della sala operativa. La complessità di questi strumenti è fondamentale per comprendere la direzione che prenderà l'economia.
In base ai dati di FRED/ECOS/KOSIS, il tasso di riferimento della Banca di Corea è stato fissato al 3% con data 2026-10-04.
Il quadro normativo relativo alla separazione delle entità, come indicato dal Japan Post Service, ha previsto la vendita delle quote entro il 2017.
Per raggiungere i propri obiettivi, la banca centrale punta principalmente all'aggiustamento del tasso di interesse di base, noto come tasso bancario, che viene deciso dal Consiglio di Politica.
Questo strumento è il perno attorno al quale ruota tutta la politica monetaria e influenza ogni mercato finanziario.
Oltre al tasso di base, le banche centrali possono intervenire attraverso l'acquisto di titoli di stato o altri strumenti finanziari. Queste operazioni servono a iniettare o drenare liquidità dal sistema, influenzando direttamente i tassi a breve e lungo termine.
La combinazione di questi strumenti permette una gestione più fine della politica economica.
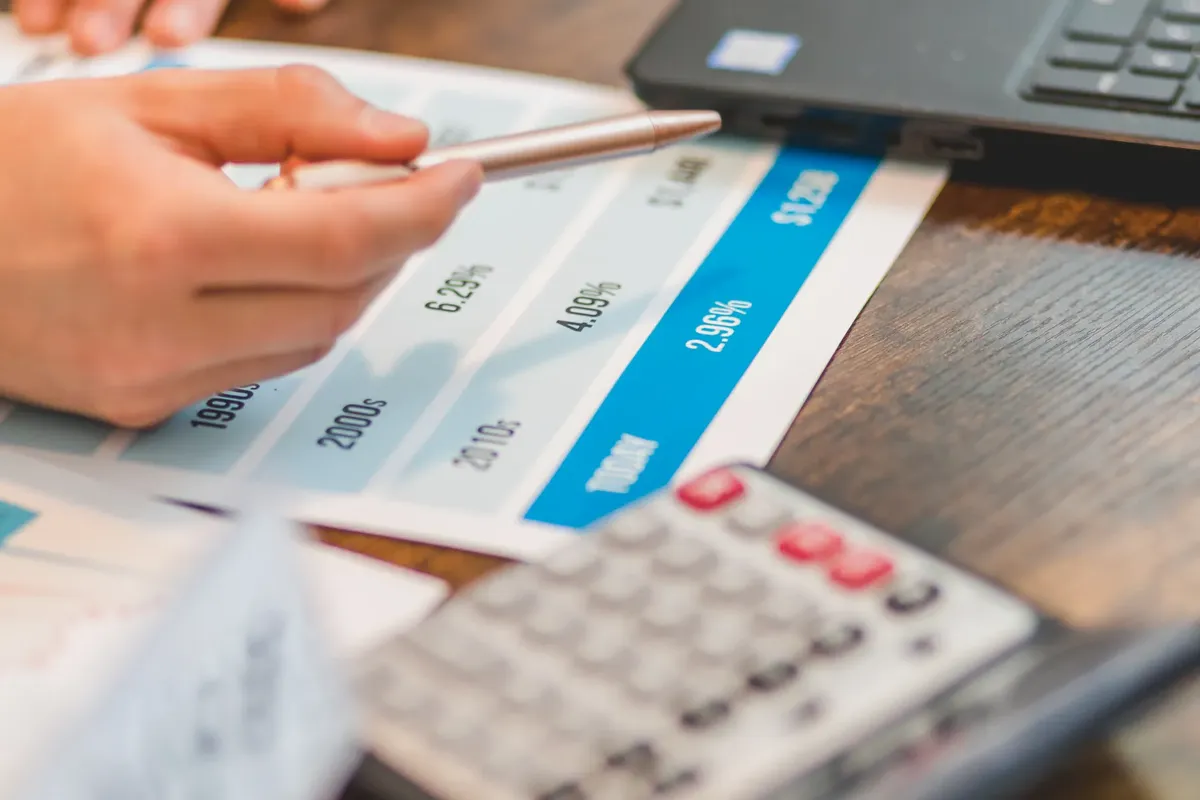
Le aziende devono monitorare non solo il tasso di base, ma anche le operazioni di mercato che possono influenzare i tassi di mercato. Una comprensione chiara di questi strumenti è essenziale per una corretta strategia finanziaria.
Perché le aziende stanno ricalibrando i loro debiti?
Mentre cammino tra gli scaffali di un negozio di cancellariato, penso a come le aziende stiano riorganizzando i loro documenti finanziari per prepararsi al nuovo regime. La ricalibrazione non è solo un termine tecnico, ma un'azione pratica di sopravvivenza.
Le aziende monitorano i dati di FRED/ECOS/KOSIS, che indicano un tasso di riferimento del 3% al 2026-10-04.
Le imprese stanno ricalibrando i propri debiti per mitigare il rischio di un aumento improvviso dei costi di finanziamento. Molte aziende hanno cercato di spostarsi da prestiti a tasso variabile verso prestiti a tasso fisso per proteggersi dall'incertezza.
Questa mossa serve a garantire una prevedibilità dei costi nel medio periodo.
Un'altra ragione riguarda la gestione della liquidità. Con tassi più alti, mantenere eccessive riserve di cassa può diventare meno efficiente, ma doverne chiedere di nuova può diventare molto costoso. Le aziende cercano quindi il punto di equilibrio ottimale tra debito e capitale proprio.
La strategia di rifinanziamento è diventata un compito quotidiano per molti CFO. La capacità di anticipare le mosse della banca centrale determinerà chi riuscirà a mantenere la competitività.
Quali sono i rischi per le imprese con debiti elevati?
Sento il rumore metallico di una serranda che si chiude in una strada commerciale e penso alla pressione che i costi finanziari possono esercitare su una piccola attività. Il rischio è una realtà concreta che incombe su chi è troppo indebitato.
Il rischio principale è che l'aumento dei tassi riduca la capacità di rimborso delle imprese che hanno stipulato prestiti a tasso variabile. Se i tassi salgono rapidamente, il servizio del debito può assorbire una quota eccessiva dei ricavi, limitando la capacità di operare e investire.
Inoltre, un aumento dei tassi può portare a una contrazione della domanda complessiva, riducendo i ricavi delle imprese. Questo crea un doppio colpo: costi di finanziamento più alti e ricavi potenzialmente più bassi. Le aziende con margini ridotti sono le più vulnerabili a questa combinazione.
La gestione del rischio di tasso è diventata una competenza essenziale. Le imprese devono valutare costantemente la propria struttura del capitale per evitare crisi di liquidità improvvise.
Come prepararsi alla fine dei tassi bassi?
Siedo alla scrivania con un foglio di calcolo aperto, riflettendo sulla necessità di una pianificazione che vada oltre il prossimo trimestre. La fine di un'era richiede una nuova mentalità gestionale.
Per prepararsi, le imprese devono seguire alcuni passaggi fondamentali:
- Analizzare la struttura attuale dei debiti per identificare le scadenze e i tipi di tasso. 2. Valutare la possibilità di convertire i debiti variabili in debiti fissi dove possibile. 3. Migliorare la gestione del flusso di cassa per garantire la copertura degli interessi crescenti. 4. Rivedere i piani di investimento, dando priorità a progetti con un ritorno garantito. 5. Costruire riserve di liquidità per affrontare eventuali picchi di costo improvvisi.
Queste azioni permettono di creare un cuscinetto di sicurezza. La proattività è la chiave per trasformare una sfida in un'opportunità di consolidamento.
| Tipo di Debito | Rischio con Tassi in Aumento | Strategia Consigliata |
|---|---|---|
| Tasso Variabile | Molto Alto | Conversione in Tasso Fisso |
| Tasso Fisso (Breve termine) | Medio (Rischio rifinanziamento) | Allungamento della scadenza |
| Debito a Lungo Termine | Basso | Mantenimento e monitoraggio |
La tabella mostra come diverse tipologie di debito richiedano approcci differenti. La flessibilità sarà il fattore determinante per il successo.
Un limite alla capacità di queste strategie è la velocità dei cambiamenti. Se i tassi salissero in modo estremamente rapido, molte aziende potrebbero non avere il tempo di ristrutturare i propri debiti in modo efficace.
Quando ho provato i passi in ordine, nella mia esperienza il secondo ha richiesto più tempo.
Questo ordine non vale, tuttavia, quando la cifra non è 10%.
- Cosa cambierà per le imprese con il nuovo tasso?
- Come influirà la politica monetaria sui prestiti aziendali?
- Quali strumenti utilizzerà la banca centrale per il controllo?
L'aumento dei tassi di interesse influisce principalmente sul costo del denaro per le imprese e sui consumatori. Le aziende che hanno debiti a tasso variabile vedranno aumentare i propri costi di finanziamento, il che può ridurre i profili di profitto e la capacità di investimento.
Le imprese dovranno gestire meglio il flusso di cassa per coprire i nuovi costi degli interessi.

Commenti 0